qY19CBXPPAuv
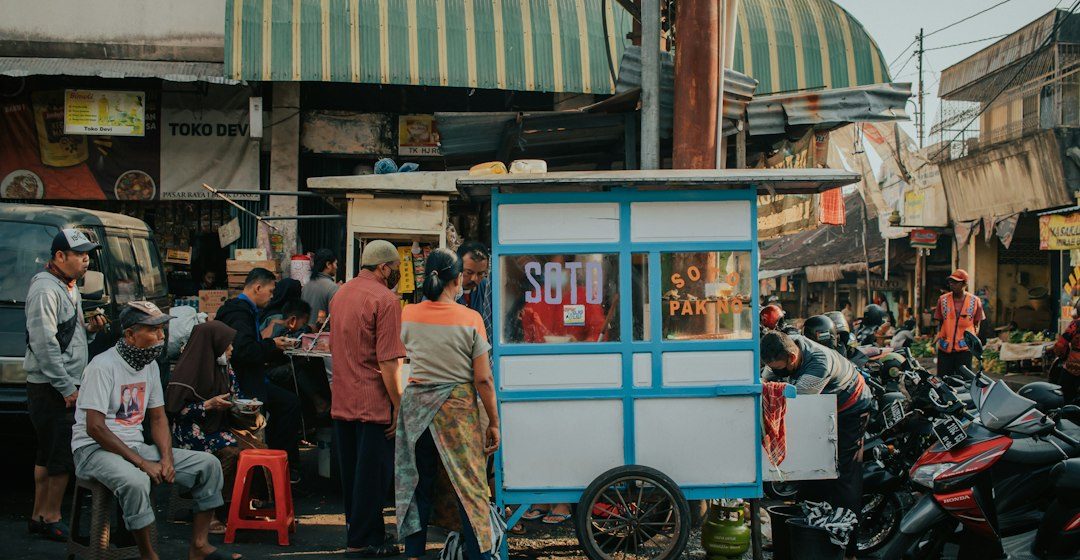
JAKARTA – Akses pembiayaan masih menjadi salah satu tantangan utama bagi usaha mikro, kecil, dan menengah (UMKM) di Indonesia. Banyak pelaku usaha memiliki produk dan pelanggan, tetapi belum mempunyai agunan, laporan keuangan, atau riwayat kredit yang cukup untuk memenuhi persyaratan lembaga pembiayaan formal. Pemerintah mulai menguji pendekatan pembiayaan tanpa bunga sebagai salah satu pilihan untuk menjangkau kelompok tersebut.
Modal kerja sering menjadi hambatan pertumbuhan
Pelaku UMKM membutuhkan dana untuk membeli bahan baku, memperbarui peralatan, membayar tenaga kerja, dan memenuhi pesanan dalam jumlah lebih besar. Ketika pembayaran dari pembeli terlambat, arus kas dapat terganggu meskipun usaha sebenarnya mencatat penjualan. Kekurangan modal kerja juga membuat sebagian usaha menolak pesanan karena tidak mampu membiayai produksi di awal.
Pembiayaan yang mudah diakses dapat membantu usaha menjaga kelancaran operasi. Namun, pinjaman tanpa bunga bukan berarti tanpa kewajiban. Penerima tetap perlu memahami jadwal pengembalian, biaya administrasi jika ada, serta konsekuensi apabila pembayaran terlambat. Penjelasan yang transparan menjadi syarat agar program tidak menimbulkan kesalahpahaman.
Penyaluran harus berbasis kebutuhan usaha
Program pembiayaan akan lebih efektif apabila calon penerima dinilai berdasarkan kelayakan kegiatan ekonomi, bukan hanya kelengkapan dokumen. Penilaian dapat mencakup lama usaha, pola penjualan, kebutuhan modal, kemampuan produksi, dan rencana penggunaan dana. Pendekatan ini membantu membedakan kebutuhan modal kerja dari pembiayaan konsumtif.
Penyalur juga perlu memastikan dana benar-benar digunakan untuk tujuan produktif. Pendampingan sederhana seperti pencatatan pemasukan, pemisahan uang pribadi dan uang usaha, serta perhitungan harga pokok dapat meningkatkan kemampuan pelaku usaha mengelola dana. Bagi usaha yang belum memiliki pembukuan, pelatihan dasar dapat menjadi bagian dari proses pembiayaan.
Digitalisasi memperbaiki pencatatan dan akses pasar
Transaksi digital memberi peluang bagi UMKM untuk membangun jejak usaha yang lebih terukur. Catatan penjualan, pembayaran, dan pembelian bahan baku dapat membantu pemilik memahami pola permintaan. Data tersebut juga berpotensi menjadi bahan penilaian bagi lembaga pembiayaan, sepanjang penggunaannya dilakukan dengan persetujuan dan perlindungan data yang memadai.
Namun, digitalisasi tidak cukup hanya dengan membuka akun di platform perdagangan. Foto produk, deskripsi, kecepatan respons, kualitas pengemasan, dan ketepatan pengiriman turut menentukan kepercayaan pelanggan. Pelaku usaha perlu memilih kanal digital yang sesuai dengan karakter produk dan kemampuan operasionalnya.
Risiko program perlu dikelola sejak awal
Setiap skema pembiayaan menghadapi risiko gagal bayar, salah sasaran, dan penggunaan dana yang tidak sesuai. Karena itu, penyelenggara perlu menetapkan kriteria penerima secara terbuka, menyediakan saluran pengaduan, dan melaporkan hasil program secara berkala. Data mengenai jumlah penerima, sektor usaha, tingkat pengembalian, serta perkembangan omzet dapat membantu publik menilai efektivitas kebijakan.
Program juga sebaiknya tidak mendorong pelaku usaha mengambil pinjaman melebihi kapasitas. Pembiayaan yang terlalu besar dapat menjadi beban ketika penjualan tidak tumbuh sesuai harapan. Penilaian kemampuan membayar harus mempertimbangkan musim usaha, perubahan harga bahan baku, dan ketidakpastian permintaan.
Kolaborasi menentukan dampak jangka panjang
Pemerintah, perbankan, koperasi, lembaga penjamin, dan komunitas bisnis dapat saling melengkapi. Pemerintah dapat memperkuat regulasi dan pendampingan, lembaga keuangan menyediakan mekanisme penyaluran, sementara komunitas lokal membantu menjangkau usaha yang belum terhubung dengan layanan formal.
Uji coba pembiayaan tanpa bunga akan lebih bermakna apabila diikuti evaluasi terbuka. Ukuran keberhasilan bukan semata jumlah dana yang tersalurkan, melainkan kemampuan penerima mempertahankan usaha, meningkatkan produktivitas, memperluas pasar, dan menciptakan pekerjaan. Akses modal merupakan pintu awal; pengelolaan usaha yang sehat menentukan apakah peluang tersebut berubah menjadi pertumbuhan yang berkelanjutan.
Evaluasi harus melihat perubahan usaha
Setelah dana diterima, pendamping perlu memantau apakah modal digunakan sesuai rencana dan apakah kegiatan usaha menunjukkan perbaikan. Indikator sederhana seperti perubahan omzet, jumlah pelanggan, ketepatan pembayaran pemasok, dan kemampuan menyisihkan dana untuk cicilan dapat memberi gambaran awal. Evaluasi tidak seharusnya hanya menjadi pemeriksaan administratif, melainkan kesempatan untuk mengidentifikasi kendala dan memberi saran. Jika usaha menghadapi penurunan permintaan, penerima perlu memperoleh arahan sebelum masalah arus kas membesar. Pendekatan yang manusiawi, transparan, dan berbasis data dapat membantu program pembiayaan mencapai tujuan sosial sekaligus menjaga keberlanjutan dana agar dapat dimanfaatkan oleh pelaku usaha lain.
Sumber: ANTARA, laporan program pembiayaan tanpa bunga bagi UMKM, November 2026. Foto ilustrasi: Damar Handyanjaya/Unsplash.